Die Immobilien-GmbH mit Holding-GmbH - eine perfekte Symbiose?

Disclaimer: Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle steuerliche oder rechtliche Beratung. Holding-Strukturen müssen insbesondere im Hinblick auf Steuerbelastung, Finanzierung, Haftung, Grunderwerbsteuer, Gesellschaftsrecht und die konkrete Immobilienstrategie individuell geprüft werden.
Eine typische Immobilien-GmbH hält eigene Grundstücke und erzielt daraus Mieteinnahmen. Die GmbH ist zwar kraft Rechtsform gewerbesteuerpflichtig, kann aber bei Erfüllung der Voraussetzungen die erweiterte Grundstückskürzung beantragen.
Das Modell kann insbesondere für Immobilien geeignet sein, die langfristig gehalten und vermietet werden sollen. Die Gesellschaft erzielt dann laufende Mieteinnahmen, während der auf die Grundstücksverwaltung entfallende Gewerbeertrag aus der Gewerbesteuer herausgekürzt werden kann.
Auf Ebene der GmbH verbleibt grundsätzlich die Körperschaftsteuer einschließlich Solidaritätszuschlag. Bei vollständiger Anwendung der erweiterten Grundstückskürzung kann die laufende Steuerbelastung auf Gesellschaftsebene daher im Wesentlichen auf die Körperschaftsteuerbelastung reduziert werden.
Wie sich dieses Modell mit einer Holding-GmbH Struktur kombinieren lässt, erfahren Sie in diesem Artikel.
Grundaufbau der Struktur
Bei einer Holding-Struktur hält nicht die Privatperson unmittelbar die Anteile an der operativen Immobiliengesellschaft (linkes Bild). Stattdessen wird eine Holding-GmbH zwischengeschaltet (rechtes Bild):

Die Holding-GmbH hält beispielsweise 100% der Anteile an der Immobilien-GmbH. Die operative Tochtergesellschaft erwirbt, vermietet, entwickelt oder verkauft Immobilien. Die Holding-GmbH hält die Beteiligung, erhält gegebenenfalls Gewinnausschüttungen und kann diese Mittel für weitere Investitionen oder Beteiligungen verwenden.
Der Begriff „Immobilien-GmbH“ kann dabei unterschiedliche Tätigkeiten umfassen:
langfristige Vermietung eigener Immobilien,
Immobilienentwicklung,
Sanierung und anschließender Verkauf,
gewerblicher Grundstückshandel,
Vermietung mit zusätzlichen Dienstleistungen,
Projektgesellschaften für einzelne Bauvorhaben.
Diese Unterscheidung ist steuerlich besonders wichtig. Eine Gesellschaft, die ausschließlich eigenen Grundbesitz verwaltet und nutzt, kann unter bestimmten Voraussetzungen die erweiterte Grundstückskürzung beanspruchen. Eine aktiv entwickelnde oder handelnde Immobilien-GmbH erzielt dagegen regelmäßig gewerbliche Einkünfte ohne diese Begünstigung.
Daher führt nicht jede der oben genannten Tätigkeiten auch zu dem ggf. gewünschten Ergebnis eine reine Vermögensverwaltende Immobilien GmbH zu sein und die erweiterte Grundstückskürzung anzuwenden.
Lassen Sie uns gemeinsam ein Blick auf Ihre aktuelle und Zielstruktur werfen, bevor Sie aufwendige Strukturen aufbauen.
Funktion der Holding-GmbH
Die Holding-GmbH übernimmt typischerweise folgende Aufgaben:
Halten der Beteiligung an der Immobilien-GmbH,
Empfang und Weiterleitung von Gewinnausschüttungen,
Finanzierung von (weiteren) Tochtergesellschaften,
Erwerb weiterer Beteiligungen,
Bündelung von Liquidität,
strategische Steuerung der Unternehmensgruppe,
gegebenenfalls Erbringung zentraler Management- oder Verwaltungsleistungen.
Die operative Tätigkeit sollte grundsätzlich in der Tochtergesellschaft verbleiben. Die Holding muss nicht zwingend völlig funktionslos sein, sollte aber nur solche Leistungen erbringen, die tatsächlich vereinbart, durchgeführt und fremdüblich vergütet werden.
Eine Holding-Struktur führt nicht automatisch zu einer steuerlichen Organschaft. Ohne wirksame körperschaft- und gewerbesteuerliche Organschaft werden die Gesellschaften grundsätzlich getrennt besteuert. Gewinne und Verluste der Tochtergesellschaft werden dann nicht automatisch mit Ergebnissen der Holding verrechnet. Für weitere Informationen zum Thema "Organschaft" verweisen für auf künftig erscheinende Artikel. Sprechen Sie uns zwischenzeitlich gerne persönlich an.
Besteuerung der Immobilien-GmbH
Körperschaftsteuer
Die Immobilien-GmbH unterliegt mit ihrem steuerpflichtigen Einkommen grundsätzlich der Körperschaftsteuer. Der Körperschaftsteuersatz beträgt derzeit 15%. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer.
Bei einem steuerpflichtigen Gewinn von 100.000 Euro ergibt sich vereinfacht:
Körperschaftsteuer: 15.000 Euro,
Solidaritätszuschlag: 825 Euro,
Gesamtbelastung aus Körperschaftsteuer und Solidaritätszuschlag: 15.825 Euro.
Ab dem Jahr 2028 soll der Körperschaftsteuersatz schrittweise von 15% auf 10% ab dem Jahr 2032 sinken. Vorgesehen ist eine Absenkung um jeweils einen Prozentpunkt pro Jahr.
Gewerbesteuer
Die Immobilien-GmbH ist kraft ihrer Rechtsform gewerbesteuerpflichtig. Die Gewerbesteuer hängt vom Gewerbeertrag und vom Hebesatz der Gemeinde ab.
Bei einem Gewerbesteuerhebesatz von 400% beträgt die Gewerbesteuer vereinfacht rund 14% des Gewerbeertrags: (3,5%×400%=14%).
Bei einem Gewerbeertrag von 100.000 Euro wären dies 14.000 Euro Gewerbesteuer.
Die laufende Steuerbelastung der Immobilien-GmbH würde in diesem Beispiel somit ungefähr betragen:
Steuer | Betrag |
Körperschaftsteuer | 15.000 Euro |
Solidaritätszuschlag | 825 Euro |
Gewerbesteuer bei 400% Hebesatz | 14.000 Euro |
Gesamtsteuerbelastung | 29.825 Euro |
Erweiterte Grundstückskürzung
Verwaltet und nutzt die Immobilien-GmbH ausschließlich eigenen Grundbesitz, kann sie auf Antrag grundsätzlich die erweiterte Grundstückskürzung beanspruchen. Der begünstigte Gewerbeertrag wird dann aus der Gewerbesteuer herausgekürzt. Die Körperschaftsteuer und der Solidaritätszuschlag bleiben jedoch bestehen.
Im vorgenannten Beispiel würde die Belastung bei vollständiger Anwendung der erweiterten Grundstückskürzung daher ungefähr betragen:
Steuer | Betrag |
Körperschaftsteuer | 15.000 Euro |
Solidaritätszuschlag | 825 Euro |
Gewerbesteuer | 0 Euro |
Gesamtsteuerbelastung | 15.825 Euro |
Die erweiterte Grundstückskürzung ist jedoch gefährdet, wenn die Gesellschaft beispielsweise gewerblichen Grundstückshandel betreibt, fremde Immobilien verwaltet, schädliche Zusatzleistungen erbringt oder die gesetzlichen Grenzen für Stromlieferungen und Betriebsvorrichtungen überschreitet. Grundstücksunternehmen können die Regelung grundsätzlich unabhängig von ihrer Rechtsform beanspruchen, sofern die Voraussetzungen erfüllt sind.
Für eine detaillierte Übersicht zur erweiterten Grundstückskürzung verweisen wir auf den gleichnamigen Beitrag bei uns.
Ausschüttung von der Immobilien-GmbH an die Holding
Nach der Besteuerung in der Immobilien-GmbH können die verbleibenden Gewinne an die Holding-GmbH ausgeschüttet werden. Diese zweite Gesellschaftsebene ist der zentrale steuerliche Anwendungsbereich der Holding-Struktur.
Körperschaftsteuerliche Behandlung
Nach § 8b KStG bleiben Dividenden, die eine Kapitalgesellschaft von einer anderen Kapitalgesellschaft erhält, grundsätzlich bei der Ermittlung des körperschaftsteuerlichen Einkommens außer Ansatz. Allerdings gelten 5% der steuerfreien Dividende pauschal als nicht abzugsfähige Betriebsausgaben. Dadurch werden effektiv 95% der Ausschüttung freigestellt.
Dies gilt allerdings nur, wenn die Holding-GmbH mindestens eine 10%-Beteiligung an der Immobilien-GmbH hält. In unserem Beispiel beträgt die Beteiligung 100%.
Beispiel: Die Immobilien-GmbH schüttet 100.000 Euro an die Holding-GmbH aus.
Berechnung | Betrag |
Ausschüttung | 100.000 Euro |
Grundsätzlich steuerfreier Anteil | 95.000 Euro |
Pauschal steuerpflichtiger Anteil: 5% | 5.000 Euro |
Körperschaftsteuer auf 5.000 Euro | 750 Euro |
Solidaritätszuschlag | 41,25 Euro |
Auf Ebene der Holding entsteht damit körperschaftsteuerlich grundsätzlich nur eine geringe Belastung. Die 5-%-Pauschale soll die mit der Beteiligung zusammenhängenden Aufwendungen abbilden.
Gewerbesteuerliche Behandlung
Für die Gewerbesteuer gelten zusätzliche Voraussetzungen. Nach § 9 Nr. 2a GewStG muss die Holding-GmbH zu Beginn des Erhebungszeitraums grundsätzlich mindestens 15% an der inländischen Tochtergesellschaft beteiligt sein, damit die Dividende gewerbesteuerlich gekürzt werden kann.
Bei einer Beteiligung von 100% wird die 15-%-Grenze regelmäßig erfüllt. Dann kann die Dividende auch gewerbesteuerlich weitgehend neutralisiert werden. Die 5-%-Pauschale bleibt jedoch grundsätzlich als steuerpflichtiger Anteil bestehen.
Bei einem Hebesatz von 400% ergibt sich für eine Dividende von 100.000 Euro überschlägig:
Körperschaftsteuer auf 5.000 Euro: 750 Euro,
Gewerbesteuer auf 5.000 Euro: 700 Euro,
Solidaritätszuschlag: 41,25 Euro,
Gesamtbelastung: rund 1.491 Euro.
Das entspricht einer effektiven Belastung von rund 1,5% auf Ebene der Holding. Die genaue Belastung hängt vom Gewerbesteuerhebesatz und der konkreten steuerlichen Situation ab.
Wird die Mindestbeteiligung von 15% für die gewerbesteuerliche Kürzung nicht erfüllt, kann die Dividende zusätzlich vollständig oder deutlich stärker gewerbesteuerpflichtig werden. Die körperschaftsteuerliche und die gewerbesteuerliche Beteiligungsgrenze dürfen daher nicht verwechselt werden: Für § 8b KStG ist grundsätzlich eine Beteiligung von mindestens 10% relevant, während für die gewerbesteuerliche Kürzung regelmäßig 15% erforderlich sind.
Besondere Risiken bei der Immobilien-GmbH
Die Immobilien-GmbH wird häufig als einfache Möglichkeit dargestellt, Mieteinkünfte dauerhaft steuerlich zu optimieren. In der Praxis bestehen jedoch mehrere Risiken:
Verlust der erweiterten Kürzung: Eine einzige schädliche Tätigkeit kann die Kürzung für den gesamten Erhebungszeitraum gefährden.
Gewerblicher Grundstückshandel: Häufige Verkäufe oder projektbezogene Entwicklungen können die reine Vermögensverwaltung ausschließen.
Betriebsaufspaltung: Bei personeller und sachlicher Verflechtung mit einer Betriebsgesellschaft können zusätzliche steuerliche Folgen entstehen.
Verdeckte Gewinnausschüttungen: Unübliche Mietpreise, private Nutzung oder nicht fremdübliche Vertragsbedingungen können zu verdeckten Gewinnausschüttungen führen.
Doppelte Besteuerung: Neben der Besteuerung in der GmbH kann bei Ausschüttungen eine zusätzliche Steuerbelastung auf Gesellschafterebene entstehen.
Grunderwerbsteuer: Die Einbringung oder Übertragung von Immobilien auf eine GmbH kann Grunderwerbsteuer auslösen. Auch Anteilstransaktionen müssen grunderwerbsteuerlich geprüft werden.
Finanzierungs- und Verwaltungskosten: Jahresabschlüsse, Steuererklärungen, Buchführung, Bankkonten und gesellschaftsrechtliche Pflichten verursachen laufenden Aufwand.
Was geschieht mit dem Geld in der Holding?
Der wesentliche Vorteil liegt darin, dass die Ausschüttung nicht unmittelbar an die Privatperson fließt. Die Holding kann die Mittel beispielsweise verwenden für:
den Erwerb weiterer Immobilien,
die Finanzierung weiterer Tochtergesellschaften,
die Gewährung von Darlehen an verbundene Unternehmen,
den Aufbau einer Liquiditätsreserve,
den Erwerb weiterer Beteiligungen,
die Finanzierung von Projektgesellschaften.
Dadurch wird die Besteuerung auf Gesellschafterebene zunächst vermieden. Es handelt sich jedoch grundsätzlich um eine Steuerstundung beziehungsweise Steuerverlagerung, nicht um eine endgültige Steuerbefreiung.
Ausschüttung von der Holding an die Privatperson
Schüttet die Holding-GmbH die erhaltenen Gewinne später an die Privatperson aus, entsteht regelmäßig eine weitere Besteuerung. Grundsätzlich kommt die Kapitalertragsteuer in Höhe von 25% zuzüglich Solidaritätszuschlag hinzu. Je nach Beteiligungshöhe, beruflicher Tätigkeit für die Gesellschaft und persönlicher Situation können im Einzelfall auch andere Besteuerungsregeln in Betracht kommen.
Die Holding-Struktur ist daher besonders interessant, wenn Gewinne nicht unmittelbar privat benötigt werden, sondern im Unternehmensverbund verbleiben und reinvestiert werden sollen.
Vereinfacht lässt sich die Struktur in drei Steuerstufen betrachten:
Besteuerung des Gewinns in der Immobilien-GmbH.
Geringe zusätzliche Besteuerung bei der Ausschüttung an die Holding.
Weitere Besteuerung erst bei Ausschüttung von der Holding an die Privatperson.
Wird der Gewinn dagegen sofort aus der operativen Gesellschaft an die Privatperson ausgeschüttet, entfällt die Möglichkeit, die Mittel zunächst nahezu steuerneutral in der Holding zu bündeln und dort weiterzuverwenden.

Haftungsrisiken und Vermögensschutz
Ein wesentlicher nichtsteuerlicher Vorteil der Holding-Struktur kann in der Trennung von Risiken liegen. Die operative Immobilien-GmbH trägt grundsätzlich die Risiken ihres eigenen Geschäfts. Dazu gehören beispielsweise:
Bau- und Projektrisiken,
Gewährleistungsansprüche,
Mietstreitigkeiten,
Finanzierungsrisiken,
Umweltrisiken,
Schadensersatzansprüche,
Risiken aus dem Immobilienhandel,
Insolvenzrisiken einzelner Projekte.
Auf die rechtlichen Vorteile einer Holding-GmbH bzw. der Trennung von Vermögen kann folgend nicht eingegangen werden.
Praktische Strukturierungsvarianten
Eine Immobilien-GmbH unter der Holding
Bei einer einfachen Struktur hält die Holding 100% der Anteile an einer Immobilien-GmbH. Diese Variante ist übersichtlich und eignet sich insbesondere bei einem einheitlichen Immobilienbestand. Diese Variante wurde bisher erläutert.
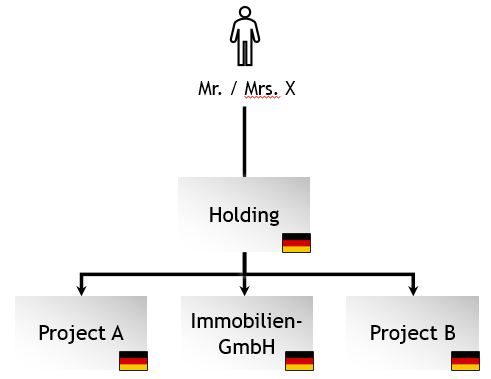
Mehrere Projektgesellschaften
Bei unterschiedlichen Bau- oder Entwicklungsprojekten kann jedes Projekt in einer eigenen Tochtergesellschaft gehalten werden:
Dadurch können Projektrisiken besser voneinander getrennt werden. Eine automatische Haftungsfreistellung besteht jedoch nur, wenn die Gesellschaften tatsächlich getrennt geführt und finanziert werden.
Trennung von Bestand und Entwicklung
Eine weitere Variante besteht darin, langfristig zu vermietende Immobilien in einer Bestandsgesellschaft zu halten und risikoreichere Entwicklungs- oder Handelsaktivitäten in einer separaten Gesellschaft durchzuführen.
Das kann insbesondere sinnvoll sein, wenn die Bestandsgesellschaft die erweiterte Grundstückskürzung beanspruchen soll. Die operative Entwicklungs- oder Handelsgesellschaft sollte dann nicht mit der begünstigten Grundstücksverwaltung vermischt werden.

Fazit
Eine Holding-Struktur mit einer operativen Immobilien-GmbH kann steuerliche und haftungsrechtliche Vorteile bieten. Die operative Tochtergesellschaft übernimmt das Immobiliengeschäft, während die Holding Beteiligungen hält, Gewinne bündelt und Kapital für weitere Investitionen bereitstellt.
Steuerlich wird die Immobilien-GmbH zunächst mit Körperschaftsteuer und grundsätzlich auch mit Gewerbesteuer belastet. Ist sie ausschließlich grundstücksverwaltend tätig, kann die erweiterte Grundstückskürzung die Gewerbesteuer auf die begünstigten Erträge vermeiden. Bei einer aktiven Immobilienentwicklung oder einem gewerblichen Grundstückshandel ist diese Begünstigung dagegen regelmäßig nicht verfügbar.
Ausschüttungen an die Holding sind nach § 8b KStG grundsätzlich zu 95% steuerfrei. Bei Erfüllung der gewerbesteuerlichen Beteiligungsvoraussetzungen kann auch die Gewerbesteuer auf Holdingebene weitgehend vermieden werden. Die Besteuerung wird dadurch jedoch regelmäßig nur aufgeschoben, solange die Gewinne in der Holding verbleiben.
Der Haftungsschutz funktioniert nur, wenn die Gesellschaften tatsächlich getrennt geführt werden und keine weitreichenden Garantien, Sicherheiten oder Vermögensverschiebungen bestehen. Vor Umsetzung einer solchen Struktur sollten daher die Steuerbelastung, die Finanzierung, die Haftungsverhältnisse, die geplanten Ausschüttungen und die langfristige Immobilienstrategie gemeinsam geplant werden.
Melden Sie sich gerne bei uns um in einem kostenlosen Erstgespräch Ihre Situation prüfen zu lassen.


Kommentare